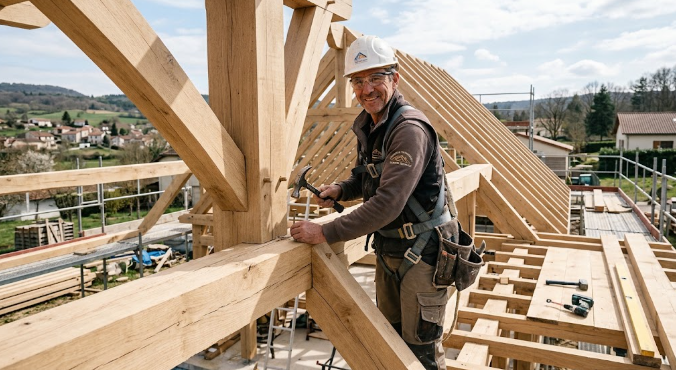
Une charpente porte tout le poids d’une maison, et lorsqu’elle faillit, la facture peut faire vaciller un budget entier. Heureusement, la loi a tendu un filet sous les artisans comme sous les maîtres d’ouvrage : l’assurance décennale. Comment fonctionne ce bouclier, et que couvre-t-il réellement ?
Fondement de l’assurance décennale
L’assurance décennale du charpentier constitue une obligation légale pour les professionnels du bâtiment dont les travaux engagent leur responsabilité décennale. Prévue par la loi Spinetta du 4 janvier 1978 et encadrée par les articles 1792 et suivants du Code civil, cette garantie vise à protéger le maître d’ouvrage contre les dommages les plus graves pouvant affecter une construction. Elle concerne notamment les travaux de charpente qui participent à la stabilité du bâtiment et à la protection de ses occupants. Son application repose principalement sur la nature des désordres constatés, leur gravité et le délai pendant lequel la responsabilité du professionnel peut être engagée.
Champ des dommages couverts
L’assurance décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Dans le domaine de la charpente, ces désordres peuvent résulter d’une erreur de conception, d’un dimensionnement inadapté des éléments porteurs ou d’une mise en œuvre non conforme aux règles de l’art. Une ferme qui se déforme sous le poids de la toiture, une structure porteuse qui s’affaisse ou un assemblage défectueux entraînant une instabilité générale peuvent ainsi relever de cette garantie, selon les circonstances.
Les infiltrations d’eau peuvent également être concernées lorsqu’elles présentent une gravité suffisante pour compromettre l’utilisation normale du bâtiment. C’est notamment le cas lorsque des défauts affectant la charpente ou la couverture provoquent des pénétrations d’eau importantes et répétées, susceptibles de détériorer les éléments structurels ou de rendre certaines pièces inhabitables.
En revanche, toutes les imperfections ne relèvent pas automatiquement de la garantie décennale. Une finition irrégulière, une rayure sur un élément apparent ou un défaut esthétique sans conséquence sur la solidité ni sur l’usage du bâtiment ne suffisent généralement pas à engager cette responsabilité. De même, les équipements dissociables de la construction peuvent relever de la garantie biennale de bon fonctionnement lorsqu’ils entrent dans son champ d’application.
Durée et point de départ
La responsabilité décennale court pendant dix ans à compter de la réception des travaux. Cette étape correspond au moment où le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. Elle constitue un repère juridique essentiel, car elle détermine le point de départ du délai pendant lequel les dommages relevant de cette responsabilité peuvent être invoqués.
Pour un chantier de charpente, la réception doit donc être formalisée avec attention. Le procès-verbal permet de dater précisément cette étape et de consigner les éventuelles réserves relatives à des travaux inachevés ou à des défauts apparents. Les désordres réservés à la réception doivent être distingués de ceux qui apparaissent ultérieurement et qui peuvent relever de la garantie décennale s’ils remplissent les conditions légales.
Cette protection présente également un intérêt en cas de vente du bien immobilier. La garantie décennale étant attachée à l’ouvrage, les acquéreurs successifs peuvent en bénéficier pendant la période restant à courir, sous réserve des conditions applicables. Il convient toutefois de distinguer la durée de la responsabilité décennale de celle du contrat d’assurance : les modalités de couverture dépendent notamment de la date d’ouverture du chantier, de la période de validité du contrat et des conditions prévues par la police d’assurance.
Garanties complémentaires et exclusions
La décennale ne travaille pas en solitaire ; elle s’inscrit dans un ensemble de protections, assorties de limites qu’il vaut mieux connaître. Elle ne couvre ni les malfaçons mineures ni les dommages dus à un usage anormal de l’ouvrage. Les dispositifs voisins se distinguent ainsi :
- La garantie de parfait achèvement impose la réparation des désordres signalés durant la première année.
- La garantie biennale de bon fonctionnement concerne les équipements dissociables pendant deux ans.
- L’assurance dommages-ouvrage, souscrite par le maître d’ouvrage, préfinance les réparations sans attendre la recherche des responsabilités.
- Les exclusions courantes visent les travaux étrangers à l’activité déclarée, les défauts d’entretien et les simples désordres esthétiques.
Vérification de l’attestation avant le chantier
Avant la première poutre posée, l’attestation d’assurance se lit comme un passeport : chaque ligne compte. Deux réflexes évitent les mauvaises surprises.
Mentions à contrôler
L’attestation précise l’identité de l’assureur, le numéro de contrat, la période de validité et, surtout, les activités garanties. Une couverture limitée à la toiture n’englobe pas forcément l’ossature bois ni une surélévation. Le territoire d’application mérite aussi un coup d’œil attentif.
Documents à conserver
L’attestation se demande dès l’établissement du devis, puis se range avec le procès-verbal de réception et les factures. Ces pièces serviront de preuves en cas de sinistre, même longtemps après la fin des travaux.
La décennale transforme un pari risqué en engagement solide, puisqu’elle protège la structure d’un bâtiment pendant dix ans. Garanties complémentaires, exclusions et attestation forment un tout qu’il convient de lire avec attention avant de signer. Pour examiner un contrat et choisir une couverture adaptée au projet, il est recommandé de consulter un professionnel comme l’entreprise CARUSO.


